Participar en una HSA (Health Savings Account, caja de ahorro para la salud) o FSA (Flexible Spending Account, cuenta de gastos flexibles) es una forma estupenda de ahorrar dinero. A continuación, se describen las principales diferencias entre una HSA y una FSA para que pueda saber cómo funcionan, las ventajas de cada una y el motivo por el que debe participar en ellas.
Una HSA es un plan de beneficios de propiedad individual que financian entre usted y la persona que lo emplea, que le permite ahorrar en compras de gastos médicos elegibles. Debe estar inscrito en un HDHP (High-deductible Health Plan, plan de salud con deducible alto) para ser elegible, lo que reduce sus primas de seguro.
Las HSA tienen una exclusiva triple ventaja impositiva, lo que significa que las distribuciones para gastos médicos calificados y los retornos de inversión están exentos de impuestos y las contribuciones son deducibles de impuestos. Los fondos de la HSA se pueden invertir*, por lo que esta cuenta resulta ideal para la planificación de la jubilación.
Nuestra HSA tiene un umbral de inversión bajo, y la cuenta en línea y la aplicación móvil facilitan el acceso a las cuentas en cualquier momento, desde cualquier lugar.
Una FSA es una cuenta de propiedad del empleador que usted usa para reservar fondos destinados a gastos calificados. Puede inscribirse en una FSA durante el período de inscripción, en el momento de la contratación o cuando le ocurra un evento de vida calificado. Ofrecemos cuatro tipos habituales de FSA:
- FSA para gastos médicos
- FSA para fines limitados
- FSA para el cuidado de personas a cargo
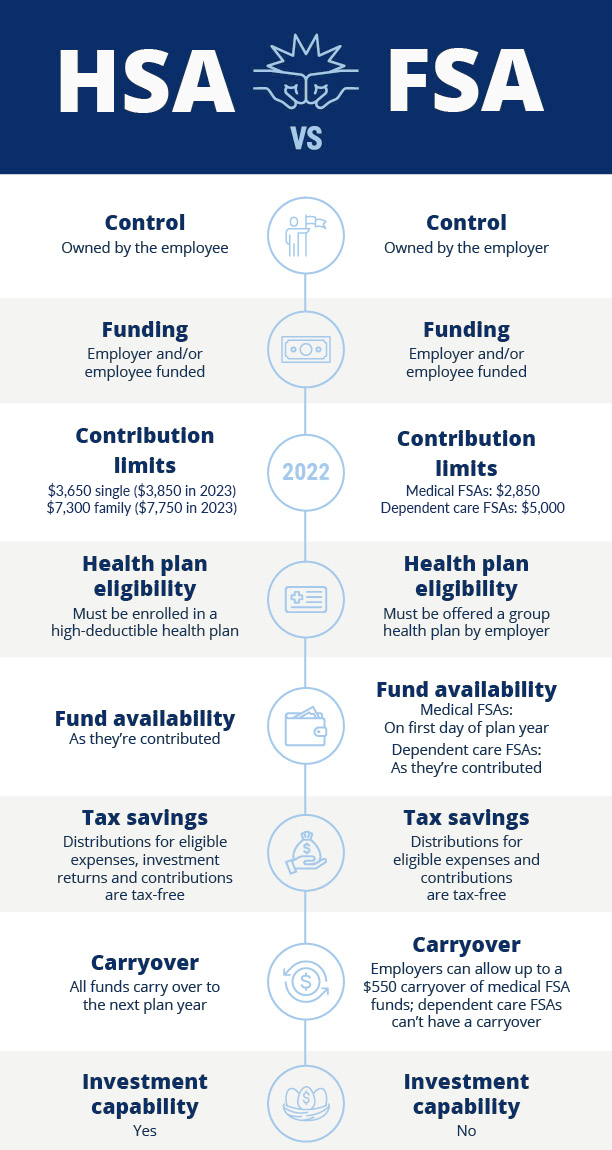
- Titularidad: Usted es el titular de su HSA. Su empleador es el titular de su FSA.
- Límites de contribución: El monto varía para cada una, según lo determine el IRS. Los límites de la HSA para 2022 son $3,650 para la cobertura exclusiva del titular y $7,300 para la cobertura de familiares. Los límites de la FSA para 2022 son $2,850 para las cuentas para gastos médicos, de propósito limitado y mixtas. En las FDA para el cuidado de personas a cargo, el límite es $5,000.
- Elegibilidad del plan de beneficios para la salud: Los participantes de las HSA deben estar inscritos en un HDHP. El único requisito para los participantes de las FSA es que los que emplean les ofrezcan un plan de beneficios para la salud grupal.
- Traspaso: Todos los fondos de la HSA se traspasan de un año a otro. Los que emplean solo pueden permitir un traspaso de hasta $570 de fondos de las FSA para gastos médicos, mientras que los fondos de las FSA para el cuidado de personas a cargo no se traspasan.
- Capacidad de inversión: Puede invertir los fondos de las HSA, pero no los fondos de las FSA.
¡Sí! No obstante, hay restricciones. Si participa en una HSA, también puede participar en una FSA de propósito limitado o una FSA para el cuidado de personas a cargo. No puede participar en una HSA y en una FSA para gastos médicos de uso general. La participación en ambas cuentas tiene beneficios.
La regla de utilización o pérdida del IRS establece que el participante debe gastar los fondos de la FSA en el transcurso del año del plan de dicha cuenta. Esto significa que los participantes de las FSA generalmente necesitan gastar la mayoría o la totalidad de los fondos de sus FSA antes del final del año del plan. Los fondos no utilizados al final del año del plan se pierden.
La regla de utilización o pérdida no se aplica a las HSA. Todos los fondos de la HSA se traspasan de un año a otro, y los fondos no utilizados se pueden aplicar para pagar futuros gastos médicos calificados.